
Quels antivols sont homologués et permettent de réduire ma prime d’assurance moto?
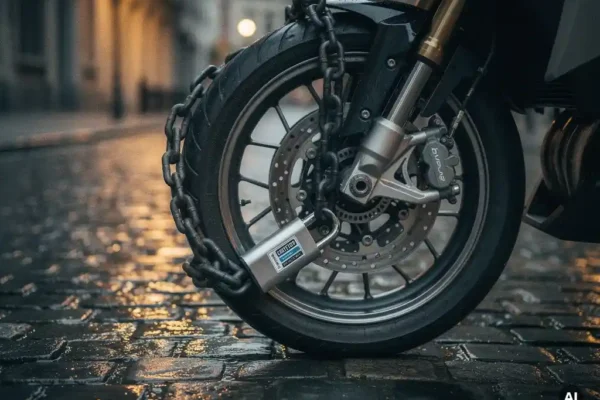
En Belgique, il n’existe pas de système d’homologation officiel des antivols spécifiquement reconnu par les assureurs pour réduire automatiquement votre prime moto. Cependant, certains labels de qualité reconnus, notamment le label SRA en France, parfois accepté par des assureurs belges, et les exigences contractuelles de votre assureur peuvent influencer votre couverture et, dans certains cas, votre prime. La réduction concrète dépend avant tout des conditions générales de votre contrat d’assurance moto.
Pour les motocyclistes propriétaires d’une moto haut de gamme ou d’une grosse cylindrée, bien comprendre le rôle de l’antivol dans votre contrat est essentiel : une moto mal sécurisée peut entraîner des complications lors d’un sinistre vol. Voici les réponses aux questions les plus fréquentes sur le sujet.
Quels critères rendent un antivol homologué pour l’assurance moto ?
En Belgique, il n’existe pas d’organisme national officiel qui délivre une « homologation assurance moto » aux antivols. Ce que les assureurs reconnaissent, c’est la qualité certifiée d’un antivol selon des normes de sécurité reconnues, notamment les certifications européennes ou le label SRA (Sécurité et Réparation Automobiles), qui est une référence française régulièrement citée dans le secteur.
Pour qu’un antivol soit considéré comme de qualité suffisante par un assureur, il doit généralement répondre à plusieurs critères :
- Résistance à l’effraction : le dispositif doit résister à des tentatives de destruction (meuleuse, pince-monseigneur, marteau) pendant un temps défini lors des tests.
- Certification reconnue : des labels comme SRA (France), ART (Pays-Bas) ou Sold Secure (Royaume-Uni) attestent d’un niveau de résistance testé en laboratoire.
- Type de fixation : un antivol qui immobilise la roue ou enchaîne la moto à un point fixe est généralement mieux considéré qu’un simple bloque-disque.
- Conformité aux exigences contractuelles : certains contrats précisent explicitement le type ou la norme minimale d’antivol requise pour que la garantie vol s’applique pleinement.
La règle d’or : consultez toujours vos conditions générales ou votre assureur avant d’acheter un antivol en pensant bénéficier d’une réduction automatique. Ce qui compte, c’est ce que votre contrat stipule, pas uniquement l’étiquette sur l’emballage.
Quels types d’antivols permettent de réduire la prime d’assurance moto ?
Les antivols les plus susceptibles d’être valorisés par un assureur moto sont ceux qui offrent une protection active et visible contre le vol. En pratique, les dispositifs les plus reconnus sont les antivols de chaîne de haute sécurité, les bloque-disques certifiés et les systèmes d’alarme homologués. La combinaison de plusieurs dispositifs est généralement la plus efficace.
Voici les principales catégories d’antivols et leur pertinence pour votre couverture assurance moto :
- Antivol de chaîne haute sécurité : idéal pour attacher la moto à un point fixe (poteau, anneau de sol). Les chaînes certifiées SRA ou ART offrent une résistance élevée et sont souvent les mieux perçues par les assureurs.
- Bloque-disque avec alarme : pratique pour un usage quotidien, surtout lorsqu’il est certifié. Il immobilise la roue avant et dissuade les voleurs.
- Antivol de guidon : bloque la direction de la moto. Souvent utilisé en complément d’un autre dispositif.
- Alarme électronique homologuée : certains assureurs reconnaissent les systèmes d’alarme avec traceur GPS intégré comme un facteur de réduction du risque de vol.
- Combinaison de dispositifs : l’utilisation simultanée de plusieurs antivols (par exemple une chaîne + un bloque-disque) est souvent recommandée pour les motos de forte valeur.
Pour les motos premium ou récentes, l’investissement dans un antivol certifié de qualité est doublement rentable : il réduit le risque réel de vol et peut améliorer vos conditions d’assurance.
De combien peut-on réduire sa prime grâce à un antivol homologué ?
En Belgique, la réduction de prime liée à un antivol homologué n’est pas standardisée. Contrairement à d’autres pays, il n’existe pas de barème officiel imposant aux assureurs d’accorder un pourcentage fixe de réduction. La pratique varie d’un assureur à l’autre, et certains ne proposent pas de réduction directe mais conditionnent simplement l’application de la garantie vol à la présence d’un antivol adéquat.
Dans les faits, voici ce que vous pouvez raisonnablement attendre :
- Aucune réduction automatique garantie : la plupart des assureurs belges n’affichent pas de tarif réduit spécifique lié à un antivol certifié.
- Condition de garantie : pour certains contrats, notamment en Mini Omnium ou Full Omnium, l’antivol peut être une condition sine qua non pour que la garantie vol s’applique, sans lui, le sinistre peut être partiellement ou totalement refusé.
- Impact indirect sur la prime : un profil de risque plus faible (moto bien sécurisée, garée dans un garage fermé) peut influencer positivement le calcul de votre prime lors de la simulation.
En résumé, l’antivol homologué protège surtout votre droit à indemnisation en cas de vol, plus qu’il ne génère une remise tarifaire chiffrée. C’est une protection contractuelle autant qu’une économie potentielle.
Faut-il déclarer son antivol à son assureur pour bénéficier de la réduction ?
Oui, dans la grande majorité des cas, il est indispensable de déclarer votre antivol à votre assureur pour que celui-ci soit pris en compte dans votre contrat. Ne pas le mentionner revient à ne pas en bénéficier contractuellement, même si vous l’utilisez scrupuleusement.
Voici pourquoi cette déclaration est importante :
- Obligation d’information : lors de la souscription, vous devez fournir des informations exactes et complètes sur le risque à assurer. Si votre contrat mentionne une exigence d’antivol et que vous n’en avez pas déclaré un conforme, vous risquez une réduction d’indemnité, voire un refus de prise en charge en cas de vol.
- Preuve en cas de sinistre : si votre moto est volée, l’assureur peut demander à vérifier que vous disposiez bien d’un antivol conforme. Conservez la facture d’achat et, si possible, une photo de votre dispositif.
- Mise à jour du contrat : si vous achetez un antivol après la souscription, signalez-le à votre assureur. Cela peut modifier vos conditions de garantie.
La transparence avec votre assureur est toujours dans votre intérêt. En cas de doute sur vos obligations déclaratives, consultez la rubrique questions fréquentes de votre assureur ou contactez directement votre conseiller.
Un antivol homologué est-il obligatoire pour assurer une moto en Full Omnium ?
Un antivol homologué n’est pas systématiquement obligatoire pour souscrire une assurance moto Full Omnium, mais il peut être exigé contractuellement pour que la garantie vol soit valide. Autrement dit, vous pouvez souscrire une Full Omnium sans antivol certifié, mais en cas de vol, votre indemnisation pourrait être compromise si votre contrat prévoit cette condition.
La assurance Full Omnium est la couverture la plus complète disponible pour une moto. Elle protège contre les dommages en faute propre, le vandalisme, l’incendie et le vol. C’est précisément parce qu’elle couvre le vol que les assureurs sont attentifs aux mesures de sécurité prises par l’assuré.
Pour les motos de forte valeur, sportives, customs, trails ou tourers premium, les assureurs peuvent imposer des conditions de sécurité plus strictes :
- Utilisation obligatoire d’un ou plusieurs antivols certifiés
- Stationnement dans un garage fermé ou sous abri sécurisé
- Présence d’un système d’alarme ou d’un traceur GPS
Lisez attentivement les conditions particulières de votre contrat Full Omnium. Les obligations de sécurité y sont généralement détaillées, et leur non-respect peut entraîner une réduction proportionnelle de l’indemnité, voire un refus total de prise en charge en cas de sinistre vol.
Comment choisir le bon antivol pour maximiser sa couverture et ses économies ?
Pour maximiser à la fois votre protection et vos avantages contractuels, choisissez un antivol en fonction de trois critères principaux : la valeur de votre moto, les exigences spécifiques de votre contrat d’assurance et le niveau de sécurité certifié du dispositif. Un antivol adapté à une moto haut de gamme n’est pas le même que celui convenant à un scooter urbain.
Voici une approche structurée pour faire le bon choix :
- Consultez d’abord votre contrat : vérifiez si votre assureur impose un type ou une norme spécifique d’antivol. C’est le point de départ incontournable.
- Privilégiez les certifications reconnues : optez pour des antivols portant le label SRA, ART ou Sold Secure. Ces certifications attestent d’une résistance testée et sont les plus susceptibles d’être reconnues par votre assureur.
- Adaptez le dispositif à la valeur de votre moto : pour une moto neuve ou d’une valeur supérieure à 10 000 euros, combinez systématiquement une chaîne haute sécurité avec un bloque-disque à alarme.
- Pensez au lieu de stationnement : si vous garez votre moto dans la rue ou dans un parking public, un antivol permettant de l’attacher à un point fixe est indispensable.
- Conservez vos preuves d’achat : gardez la facture et la fiche technique de votre antivol. En cas de sinistre, ces documents peuvent être demandés par l’assureur.
Un antivol de qualité représente un investissement modeste comparé à la valeur d’une moto premium. Pour une moto récente ou coûteuse, ne lésinez pas sur la sécurité : c’est la meilleure façon de protéger votre moto et de préserver pleinement vos droits à indemnisation.
Comment Solo Moto vous aide à bien protéger votre moto
Chez Solo Moto Assurance, spécialiste belge de l’assurance moto depuis plus de 30 ans, l’équipe est composée de motocyclistes qui comprennent concrètement les enjeux liés à la sécurité de votre machine. Voici ce que Solo Moto met à votre disposition :
- Des formules adaptées à chaque profil : de la RC de base à la Full Omnium TOP, avec couverture en valeur d’achat pendant 3 ans sans dégressivité en cas de sinistre total, idéale pour les motos neuves ou haut de gamme.
- Une couverture de l’équipement moto : casque, vêtements et gants couverts jusqu’à 1 500 € par occupant, bagages jusqu’à 2 500 €.
- Full Omnium disponible jusqu’à 15 ans d’âge : même pour les modèles d’occasion de forte valeur.
- Un simulateur en ligne précis : calculez votre prime en tenant compte du modèle, de l’année, de la puissance et de votre profil de conducteur.
- Des conseils personnalisés : l’équipe répond à vos questions sur les exigences de sécurité liées à votre contrat, y compris sur le type d’antivol requis pour que votre garantie vol soit pleinement effective.
Vous souhaitez savoir exactement quelles conditions s’appliquent à votre moto en matière d’antivol et de couverture vol ? Prenez contact avec l’équipe Solo Moto pour un conseil personnalisé et sans engagement.
Par conséquent, l'assurance Solo Moto
- Une prime compétitive, sans l’obligation d’assurer votre voiture
- Assurance RC à partir de 171 euros par an !
- Indépendant et professionnel
- Nous assurons tous les motocyclistes depuis plus de 25 ans.
- 0 € d’exemption
- Contact direct par téléphone
