
Quelles mesures de sécurité sont obligatoires pour bénéficier d’une indemnisation vol via mon assurance moto?
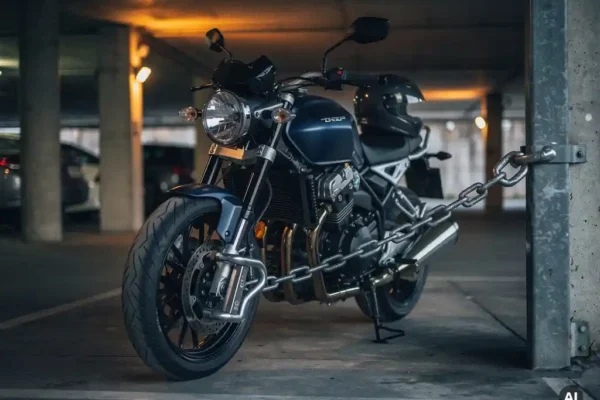
Pour bénéficier d’une indemnisation vol via votre assurance moto, vous devez disposer d’une couverture Omnium (Mini ou Full Omnium) incluant la garantie vol. En Belgique, les assureurs peuvent exiger que certaines mesures de sécurité soient en place au moment du sinistre, et leur absence peut réduire ou annuler votre indemnisation. Voici les réponses aux questions essentielles que tout motocycliste devrait connaître avant de se retrouver dans cette situation.
Quelles garanties couvrent le vol dans une assurance moto ?
En assurance moto, la garantie vol est incluse dans les formules Mini Omnium et Full Omnium. La responsabilité civile (RC) seule, qui est la couverture légalement obligatoire en Belgique, ne couvre pas le vol de votre propre moto. Pour être indemnisé en cas de vol, vous devez avoir souscrit une couverture Omnium.
La Mini Omnium couvre le vol et la tentative de vol, ainsi que l’incendie, les dommages causés par des animaux et les forces naturelles (tempête, grêle, inondation). La Full Omnium inclut toutes ces garanties et y ajoute la couverture des dommages causés par un accident de votre propre faute ainsi que le vandalisme. Il s’agit donc de la protection la plus complète disponible sur le marché.
Il est important de noter que la garantie vol couvre non seulement le vol total de votre moto, mais aussi une tentative de vol ayant entraîné des dommages matériels. Pour connaître l’ensemble des garanties disponibles selon chaque formule, il est conseillé de comparer attentivement les conditions générales de votre contrat.
Quelles mesures antivol sont exigées par les assureurs pour rembourser un vol ?
Les assureurs n’imposent pas systématiquement une liste exhaustive de mesures antivol obligatoires en Belgique, mais ils peuvent prévoir dans leurs conditions générales que certaines précautions minimales doivent être respectées. L’absence totale de mesures de sécurité peut être interprétée comme une négligence grave et entraîner une réduction ou un refus d’indemnisation.
En pratique, les assureurs apprécient favorablement les éléments suivants :
- L’antivol mécanique : cadenas, chaîne de sécurité, bloque-disque ou bloque-guidon fixant la moto à un point fixe ou immobilisant sa roue.
- L’antivol électronique : alarme ou coupe-circuit empêchant le démarrage non autorisé.
- Le garage ou lieu de stationnement sécurisé : garer sa moto dans un espace fermé à clé réduit significativement le risque et est généralement bien perçu par les assureurs.
- Le système de localisation GPS : non obligatoire, mais un atout lors d’un sinistre, car il facilite la récupération du véhicule.
Certains contrats peuvent également exiger que la moto soit immobilisée par son propre antidémarrage intégré. Lisez attentivement vos conditions particulières, car les exigences varient d’un assureur à l’autre. En cas de doute, contactez votre assureur avant de stationner votre moto dans un lieu inhabituel ou à risque.
Qu’est-ce qu’un antivol homologué et comment le reconnaître ?
Un antivol homologué est un dispositif de sécurité qui a été testé et certifié conforme à des normes de résistance reconnues par des organismes indépendants. En Europe, les certifications les plus courantes pour les antivols moto sont le label SRA (Sold Secure Rating Association) et la norme NF (Norme Française), ainsi que la certification ART (Amsterdam Rating Test) pour les marchés néerlandophone et germanophone.
Pour reconnaître un antivol homologué, vérifiez les éléments suivants :
- La présence d’un logo ou d’un certificat de l’organisme certificateur (SRA, NF, ART) sur l’emballage ou le produit lui-même.
- Le niveau de résistance indiqué : les certifications SRA, par exemple, distinguent plusieurs niveaux (Bronze, Silver, Gold, Diamond) selon la résistance au forçage.
- La référence au numéro de certification, consultable sur le site de l’organisme concerné.
Tous les assureurs belges n’exigent pas formellement un antivol homologué, mais en posséder un constitue une preuve solide que vous avez pris des précautions raisonnables. En cas de litige avec votre assureur après un vol, cette certification peut jouer en votre faveur lors de l’instruction du dossier.
Que se passe-t-il si aucune mesure de sécurité n’était en place au moment du vol ?
Si aucune mesure de sécurité n’était en place au moment du vol, l’assureur peut appliquer une réduction de l’indemnisation, voire refuser de couvrir le sinistre. Cela dépend des clauses spécifiques de votre contrat : certains contrats stipulent explicitement que l’absence d’antivol constitue une condition d’exclusion ou de réduction proportionnelle.
En pratique, voici ce qui peut se produire selon le cas :
- Refus total d’indemnisation : si le contrat prévoit expressément qu’un antivol doit être utilisé et que cette condition n’a pas été respectée.
- Réduction de l’indemnisation : l’assureur peut invoquer une faute de l’assuré ou un manque de précaution pour diminuer le montant remboursé.
- Indemnisation complète : si le contrat ne prévoit aucune obligation spécifique en matière d’antivol, l’absence de dispositif ne constitue pas en soi un motif de refus.
Il est également important de savoir que l’assureur dispose d’un droit de recours en cas de déclaration incomplète ou inexacte du risque. Si vous avez déclaré lors de la souscription que vous utilisiez un antivol alors que ce n’était pas le cas, cela peut être considéré comme une fausse déclaration et entraîner des conséquences contractuelles graves. La transparence lors de la souscription est donc primordiale.
En cas de vol, il est conseillé de déclarer le sinistre dans les délais prévus au contrat et de rassembler tous les éléments disponibles : rapport de police, photos du lieu de stationnement, preuve d’achat de l’antivol si vous en possédiez un.
Comment la valeur de remboursement est-elle calculée après un vol ?
Après un vol, la valeur de remboursement est calculée selon la formule souscrite. En Mini Omnium et Full Omnium standard, l’indemnisation se base sur la valeur réelle du véhicule au moment du sinistre, c’est-à-dire la valeur vénale estimée par expertise, tenant compte de l’âge et de l’état de la moto. En Full Omnium TOP, le calcul est plus avantageux.
Remboursement sur base de la valeur réelle
Dans les formules Mini Omnium et Full Omnium classique, la valeur de remboursement correspond à la valeur marchande de votre moto au jour du vol. Cette valeur est déterminée par expertise et tient compte de la dépréciation naturelle du véhicule en fonction de son âge, de son kilométrage et de son état général. Plus la moto est ancienne, plus cette valeur peut être éloignée du prix d’achat initial.
Remboursement sur base de la valeur d’achat en Full Omnium TOP
La formule Full Omnium TOP fonctionne différemment : pendant les 36 premiers mois suivant l’achat (que la moto soit neuve ou d’occasion), votre moto conserve sa valeur de facture. Il n’y a donc aucune dépréciation appliquée en cas de sinistre total durant cette période. Après ces trois ans, la valeur diminue de 2 % par mois pendant deux ans supplémentaires, puis le remboursement s’effectue sur la base de la valeur réelle. Si la valeur réelle dépasse la valeur convenue, c’est la valeur réelle qui s’applique.
Quels équipements sont également couverts en cas de vol avec une Full Omnium ?
En Full Omnium TOP, certains équipements du motard et bagages sont couverts en cas de sinistre lié à un événement garanti, comme le vol. La protection des équipements est une garantie particulièrement appréciée des motocyclistes possédant du matériel de qualité, dont la valeur peut rapidement atteindre plusieurs centaines d’euros.
Voici ce qui est couvert dans le cadre de la formule Full Omnium TOP :
- Les équipements de protection du motard (vêtements, casque, gants) : couverts jusqu’à 1 500 euros par passager.
- Les bagages transportés sur la moto : couverts jusqu’à 2 500 euros en cas de dommage lié à un sinistre couvert.
Il est important de noter que cette couverture des équipements s’applique dans le cadre d’un sinistre couvert par la garantie, et non de manière indépendante. Les montants exacts et les conditions précises sont définis dans les conditions générales du contrat. Les motocyclistes qui investissent dans des équipements haut de gamme ont tout intérêt à vérifier que ces montants correspondent bien à la valeur réelle de leur matériel, et à conserver leurs preuves d’achat.
Pour les propriétaires de motos premium, de grosses cylindrées ou de modèles récents à forte valeur, la couverture des équipements représente un avantage concret qui s’ajoute à la protection du véhicule lui-même. Des marques comme Ducati, Harley-Davidson ou BMW sont souvent accompagnées d’équipements spécifiques dont la valeur justifie pleinement une couverture étendue.
Comment Solo Moto vous aide à être bien protégé en cas de vol
Solo Moto Assurance est spécialisée depuis plus de 30 ans dans l’assurance moto en Belgique, et comprend les besoins concrets des motocyclistes face au risque de vol. Voici ce que Solo Moto propose concrètement pour vous offrir une protection optimale :
- Trois niveaux de couverture vol : RC + Mini Omnium, RC + Full Omnium et RC + Full Omnium TOP, avec des garanties clairement définies pour chaque profil.
- Couverture en valeur d’achat pendant 36 mois en Full Omnium TOP, sans dégressivité en cas de sinistre total, y compris pour les motos d’occasion.
- Protection des équipements jusqu’à 1 500 euros et des bagages jusqu’à 2 500 euros incluse dans la formule premium.
- Full Omnium disponible jusqu’à 15 ans d’âge de la moto, ce qui est rare sur le marché belge.
- Aucune obligation d’alarme (pas d’alarmplicht) et une franchise à 0 euro possible si la réparation est effectuée chez un concessionnaire agréé.
- Déclaration de sinistre simplifiée avec un suivi personnalisé à chaque étape du dossier.
Vous souhaitez vérifier si votre couverture actuelle vous protège réellement en cas de vol, ou simuler une offre adaptée à votre moto et à votre profil ? Prenez contact avec l’équipe de Solo Moto pour un conseil personnalisé, sans engagement.
Par conséquent, l'assurance Solo Moto
- Une prime compétitive, sans l’obligation d’assurer votre voiture
- Assurance RC à partir de 171 euros par an !
- Indépendant et professionnel
- Nous assurons tous les motocyclistes depuis plus de 25 ans.
- 0 € d’exemption
- Contact direct par téléphone
