
Mon assurance moto couvre-t-elle également les tentatives de vol ayant causé des dommages?
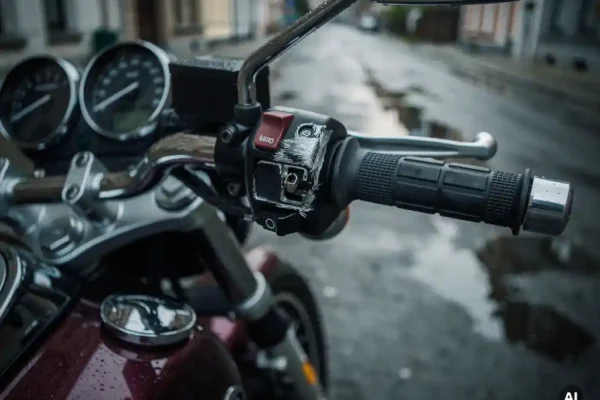
Oui, une tentative de vol ayant causé des dommages à votre moto est généralement couverte par votre assurance moto, à condition d’avoir souscrit une formule omnium. La responsabilité civile seule ne couvre pas ce type de sinistre. Le niveau de couverture dépend de la formule choisie et des preuves que vous pouvez fournir.
Les questions qui suivent détaillent précisément ce qui est couvert, comment le prouver et quelles garanties s’appliquent à votre équipement et à la valeur de votre moto.
Quels types de dommages liés au vol sont couverts par l’assurance moto ?
Les dommages liés au vol ou à une tentative de vol sont couverts dès la formule Mini Omnium. Cette garantie inclut les dégâts causés directement par le vol ou la tentative de vol, ainsi que par l’incendie, les forces naturelles et la collision avec des animaux. La Full Omnium étend cette protection aux dommages par faute propre et au vandalisme.
En pratique, les dommages couverts dans le cadre d’un vol ou d’une tentative de vol peuvent inclure :
- La destruction ou le forçage de la colonne de direction
- Les dommages causés à la carrosserie, au réservoir ou au cadre lors d’une tentative d’arrachage
- Les dégâts sur les systèmes antivol intégrés
- Les dommages consécutifs à une chute provoquée lors de la tentative
La couverture omnium moto s’applique que la moto soit volée ou simplement endommagée lors de la tentative. C’est un point important : même si le voleur n’a pas réussi à s’emparer de votre moto, les dégâts qu’il a causés ouvrent droit à une indemnisation. La responsabilité civile seule, en revanche, ne couvre que les dommages causés à des tiers, et non les dégâts subis par votre propre véhicule.
La tentative de vol est-elle traitée différemment d’un vol complet ?
Non, une tentative de vol est traitée de la même manière qu’un vol complet sur le plan des garanties. Les formules Mini Omnium et Full Omnium couvrent explicitement les dommages causés par une tentative de vol, au même titre que le vol lui-même. La différence réside uniquement dans la nature de l’indemnisation : en cas de vol complet, c’est la valeur du véhicule qui est remboursée ; en cas de tentative, ce sont les frais de réparation.
Sur le plan pratique, la procédure de déclaration est identique dans les deux cas. Vous devez signaler le sinistre à votre assureur dans les délais prévus, fournir un dépôt de plainte et décrire les circonstances. L’assureur mandatera ensuite un expert pour évaluer l’étendue des dégâts et déterminer le montant de l’indemnisation.
Il est utile de noter que la franchise applicable est la même que pour tout autre sinistre omnium. Si la réparation est effectuée chez un concessionnaire agréé ou un dealer officiel de la marque, la franchise peut être réduite à zéro. En revanche, si vous choisissez un réparateur non agréé, une franchise de 1 500 euros s’applique.
Comment prouver qu’il s’agit bien d’une tentative de vol ?
Pour prouver une tentative de vol, vous devez fournir un dépôt de plainte auprès de la police ainsi que des éléments matériels attestant l’effraction ou la tentative d’arrachage. Ces deux éléments constituent la base de votre dossier de sinistre. Sans plainte officielle, votre assureur ne peut pas traiter la demande d’indemnisation.
Les preuves complémentaires qui renforcent votre dossier incluent :
- Des photos des dommages prises immédiatement après la découverte du sinistre
- Un témoignage de voisins ou de passants ayant observé la scène
- Des images de caméras de surveillance (parking, commerce voisin, voie publique)
- Les traces visibles d’effraction sur les serrures, la colonne de direction ou les antivols
L’assureur peut également mandater un expert pour constater les dommages et confirmer leur cohérence avec une tentative de vol. Il est donc essentiel de ne pas faire réparer la moto avant que l’expert ne soit passé, ou du moins de documenter précisément l’état du véhicule avant toute intervention.
Quel délai pour déclarer les dommages après une tentative de vol ?
En Belgique, les conditions générales des contrats d’assurance moto prévoient généralement un délai de déclaration de sinistre compris entre 8 et 30 jours suivant la découverte des dommages. Ce délai est fixé dans les conditions particulières de votre contrat. Dépasser ce délai sans motif valable peut entraîner une réduction ou un refus d’indemnisation.
La bonne pratique est de déclarer le sinistre le plus tôt possible, idéalement dans les 48 heures suivant la découverte des dommages. Cela vous laisse le temps de :
- Déposer plainte auprès du commissariat de police compétent
- Rassembler les preuves photographiques et les témoignages
- Contacter votre assureur pour ouvrir un dossier de sinistre
- Attendre le passage de l’expert avant toute réparation
Pour déclarer un sinistre ou un vol, il est conseillé de contacter directement votre assureur par téléphone ou via son espace en ligne afin d’obtenir les instructions spécifiques à votre contrat. Un suivi personnalisé à chaque étape du dossier vous permet de ne manquer aucune échéance importante.
La valeur d’achat est-elle garantie en cas de dommages liés au vol ?
La garantie en valeur d’achat n’est pas automatique : elle dépend de la formule souscrite. Avec une Mini Omnium ou une Full Omnium standard, l’indemnisation en cas de perte totale est calculée sur la valeur réelle du véhicule au moment du sinistre, c’est-à-dire sa valeur dépréciée. Seule la formule Full Omnium TOP garantit la valeur d’achat pendant les 36 premiers mois.
Concrètement, la Full Omnium TOP fonctionne comme suit :
- Pendant les 36 premiers mois suivant l’achat (neuf ou occasion), la moto est remboursée à sa valeur facture, sans dégressivité
- Durant les deux années suivantes, la valeur diminue de 2 % par mois
- Au-delà, l’indemnisation se base sur la valeur réelle constatée par expertise
- Si la valeur réelle dépasse la valeur convenue, c’est la valeur réelle qui s’applique
Pour une moto haut de gamme ou récente, cette distinction est particulièrement importante. Une moto neuve perd rapidement de la valeur sur le marché de l’occasion, et une indemnisation basée sur la valeur réelle peut représenter une perte financière significative par rapport au prix d’achat initial. La Full Omnium TOP supprime ce risque pendant les trois premières années.
Les équipements endommagés lors d’une tentative de vol sont-ils remboursés ?
Oui, les équipements du motard endommagés lors d’une tentative de vol peuvent être remboursés, mais uniquement avec la formule Full Omnium TOP. Cette formule inclut la couverture de l’équipement moto (casque, vêtements, gants) jusqu’à 1 500 euros par occupant, ainsi que les bagages jusqu’à 2 500 euros en cas de sinistre couvert.
Les formules Mini Omnium et Full Omnium standard ne prévoient pas automatiquement cette couverture pour les équipements. Si votre casque ou votre veste ont été endommagés lors d’une tentative de vol, il est important de vérifier précisément ce que prévoit votre contrat à ce sujet.
Par ailleurs, si des bagages fixés à la moto ont été arrachés ou endommagés lors de la tentative, la couverture bagages de la Full Omnium TOP peut s’appliquer, dans la limite du plafond prévu. Conservez les justificatifs d’achat de vos équipements et bagages, car l’assureur pourra vous les demander pour calculer l’indemnisation.
Comment Solo Moto vous aide en cas de tentative de vol
Solo Moto Assurance propose des formules adaptées à chaque profil de motocycliste, avec une couverture spécifique pour les sinistres liés au vol et aux tentatives de vol. Voici ce que les assurés peuvent attendre concrètement :
- Couverture dès la Mini Omnium : les dommages causés par une tentative de vol sont pris en charge sans avoir à souscrire la formule la plus complète
- Valeur d’achat garantie pendant 36 mois : avec la Full Omnium TOP, y compris pour les motos d’occasion, sans dégressivité en cas de sinistre total
- Équipement couvert jusqu’à 1 500 € : casque, vêtements et gants inclus dans la Full Omnium TOP
- Bagages couverts jusqu’à 2 500 € : en cas de sinistre couvert par la Full Omnium TOP
- Full Omnium disponible pour les motos jusqu’à 15 ans : même pour les modèles d’occasion à forte valeur
- Franchise à 0 € si la réparation est effectuée chez un concessionnaire agréé
- Suivi personnalisé du dossier sinistre avec un interlocuteur dédié à chaque étape
Pour savoir quelle formule correspond le mieux à votre moto et à votre profil, utilisez le simulateur de prime en ligne ou prenez directement contact avec l’équipe de Solo Moto Assurance. Des conseillers motards passionnés sont disponibles pour vous guider vers la couverture la plus adaptée à vos besoins.
Par conséquent, l'assurance Solo Moto
- Une prime compétitive, sans l’obligation d’assurer votre voiture
- Assurance RC à partir de 171 euros par an !
- Indépendant et professionnel
- Nous assurons tous les motocyclistes depuis plus de 25 ans.
- 0 € d’exemption
- Contact direct par téléphone
