
Mon assurance moto couvre-t-elle également les dommages au câble de recharge ou à la borne de ma moto électrique?
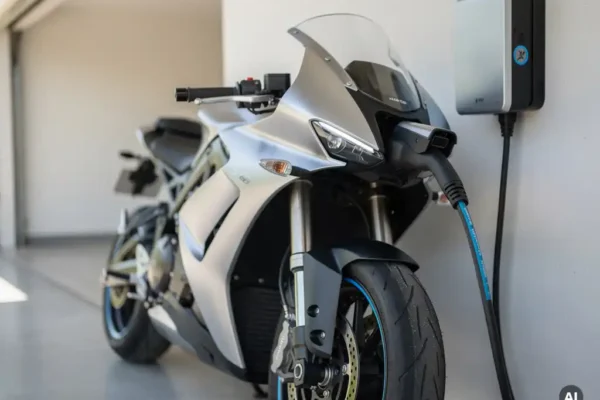
En règle générale, le câble de recharge d’une moto électrique est considéré comme un accessoire du véhicule, et sa couverture dépend de la formule d’assurance souscrite ainsi que des conditions générales du contrat. Une assurance en responsabilité civile seule ne couvre pas ce type d’équipement. En revanche, une formule omnium, et plus particulièrement une Full Omnium, peut inclure les dommages aux accessoires liés à la moto, sous certaines conditions. Cet article répond aux questions les plus fréquentes sur la couverture des équipements de recharge dans le cadre d’une assurance moto électrique en Belgique.
Qu’est-ce qui est considéré comme équipement de recharge dans un contrat moto ?
Dans le cadre d’un contrat d’assurance moto, l’équipement de recharge désigne principalement le câble de recharge fourni avec la moto électrique, les adaptateurs de prise et, dans certains cas, les accessoires embarqués nécessaires à la charge du véhicule. Ces éléments sont généralement considérés comme des accessoires du véhicule, à condition qu’ils soient utilisés en lien direct avec la moto assurée.
Il est important de distinguer ce qui est attaché à la moto de ce qui appartient à l’infrastructure fixe. Un câble de recharge transporté avec la moto et rangé dans un top-case ou sous la selle entre clairement dans la catégorie des accessoires du véhicule. En revanche, une borne de recharge installée à domicile est considérée comme un bien immobilier ou mobilier rattaché à l’habitation, et sort du périmètre de l’assurance moto classique.
Les contrats d’assurance moto ne définissent pas toujours explicitement les équipements de recharge, ce qui rend la lecture des conditions générales indispensable. En cas de doute, il est conseillé de contacter directement son assureur pour obtenir une confirmation écrite de ce qui est couvert.
Le câble de recharge est-il couvert par la RC ou par l’omnium ?
Le câble de recharge d’une moto électrique n’est pas couvert par la responsabilité civile (RC). La RC couvre uniquement les dommages causés à des tiers, c’est-à-dire d’autres personnes ou leurs biens, et ne protège pas les équipements appartenant au propriétaire de la moto. Pour que le câble de recharge soit couvert, il faut souscrire une formule omnium, Mini Omnium ou Full Omnium.
La Mini Omnium couvre des risques spécifiques comme le vol, l’incendie, les dommages causés par des animaux ou des forces naturelles. Si le câble est endommagé lors d’une tempête ou volé en même temps que la moto, cette formule peut intervenir. Cependant, la couverture reste limitée aux événements expressément listés dans le contrat.
La Full Omnium offre une protection bien plus large : elle couvre également les dommages causés par un accident en faute propre et le vandalisme. Si la moto tombe et endommage le câble branché à ce moment-là, ou si un tiers abîme intentionnellement l’équipement, la Full Omnium est la seule formule susceptible d’intervenir. Pour les propriétaires de motos électriques à forte valeur marchande, opter pour une couverture Full Omnium est donc la solution la plus complète pour protéger l’ensemble des équipements liés au véhicule.
Une borne de recharge à domicile est-elle couverte par l’assurance moto ?
Non, une borne de recharge installée à domicile n’est pas couverte par l’assurance moto. Qu’il s’agisse d’une wallbox ou d’une prise renforcée fixée au mur du garage, ces équipements sont considérés comme faisant partie de l’installation électrique de l’habitation. Ils relèvent donc de l’assurance habitation, et non du contrat d’assurance du véhicule.
En cas de dommages à la borne, qu’il s’agisse d’un court-circuit, d’un dégât des eaux ou d’un acte de vandalisme, c’est l’assurance incendie ou l’assurance habitation qui doit être sollicitée. Certaines polices habitation incluent une garantie pour les équipements électriques fixes, mais cela varie selon les contrats et les assureurs.
Si la borne est endommagée à la suite d’un accident impliquant la moto elle-même, par exemple si le conducteur percute la borne en manœuvrant, la situation devient plus complexe. Dans ce cas, la RC moto peut intervenir si la borne appartient à un tiers, mais pas si elle appartient au conducteur lui-même. Il est donc essentiel de bien vérifier la répartition des couvertures entre assurance moto et assurance habitation pour éviter toute mauvaise surprise.
Que se passe-t-il si le câble est volé ou endommagé lors d’un sinistre ?
Si le câble de recharge est volé en même temps que la moto, ou endommagé lors d’un sinistre couvert par le contrat, son remboursement dépend directement de la formule omnium souscrite et des conditions particulières du contrat. Dans la plupart des cas, le câble sera traité comme un accessoire du véhicule et indemnisé dans ce cadre, à condition qu’il soit mentionné ou implicitement couvert par les conditions générales.
En cas de vol du câble seul, sans que la moto soit volée, la situation est plus délicate. Certains contrats couvrent uniquement le vol du véhicule dans son ensemble, et non celui d’accessoires détachés. Il est donc recommandé de vérifier si le contrat prévoit une couverture pour les accessoires séparément, et si oui, jusqu’à quel montant.
Pour déclarer un sinistre impliquant des équipements de recharge, il convient de rassembler les preuves disponibles : photos, factures d’achat du câble, rapport de police en cas de vol. Une déclaration de sinistre rapide et documentée facilite le traitement du dossier et accélère l’indemnisation.
Comment s’assurer que sa moto électrique est bien couverte en omnium ?
Pour s’assurer qu’une moto électrique bénéficie d’une couverture omnium adaptée, il faut vérifier plusieurs points clés au moment de la souscription ou du renouvellement du contrat : la définition des accessoires couverts, le traitement spécifique des équipements de recharge, et les franchises applicables en cas de sinistre.
Voici les éléments essentiels à contrôler dans les conditions générales :
- La définition du véhicule assuré : inclut-elle les accessoires embarqués tels que le câble de recharge ?
- Les exclusions spécifiques : certains contrats excluent les équipements électroniques ou les accessoires non montés en usine.
- Le mode d’indemnisation : valeur à neuf ou valeur vénale ? Pour une moto électrique récente à forte valeur, la couverture en valeur d’achat est nettement plus avantageuse.
- La franchise applicable : en cas de dommages aux accessoires, quel montant reste à charge du conducteur ?
- La couverture de l’équipement du conducteur : certaines formules premium incluent également les vêtements, le casque et les gants, ce qui constitue un avantage non négligeable.
Il est également utile de comparer les offres disponibles en utilisant un simulateur de prime en ligne, qui permet de prendre en compte des critères précis comme le modèle de la moto, l’année de mise en circulation, la puissance et le profil du conducteur. Pour les motos électriques haut de gamme, dont la valeur peut dépasser celle de nombreuses cylindrées thermiques, une couverture en Full Omnium moto reste la solution la plus protectrice. Consultez également la FAQ de Solo Moto pour des réponses claires sur les garanties disponibles.
Comment Solo Moto aide à bien assurer votre moto électrique
Solo Moto Assurance accompagne les propriétaires de motos électriques avec des formules adaptées à la valeur et aux spécificités de leur véhicule. Spécialiste de l’assurance moto depuis plus de 30 ans en Belgique, Solo Moto propose une couverture pensée pour les conducteurs exigeants qui ne veulent pas faire de compromis sur la protection de leur moto.
- Full Omnium TOP : couverture en valeur d’achat pendant 36 mois, sans dégressivité en cas de sinistre total, idéale pour une moto électrique neuve ou récente.
- Équipement du conducteur couvert : casque, vêtements et gants jusqu’à 1 500 € par occupant, inclus dans la formule premium.
- Bagages couverts : jusqu’à 2 500 €, ce qui peut inclure des accessoires de recharge transportés avec la moto.
- Full Omnium possible jusqu’à 15 ans d’âge : même pour les motos électriques d’occasion à forte valeur résiduelle.
- Simulation en ligne personnalisée : calcul instantané de la prime en fonction du modèle, de la puissance, de l’année et du profil du conducteur.
- Souscription via Itsme : simple, rapide et 100 % sécurisée.
Pour toute question sur la couverture spécifique de votre moto électrique, de son câble de recharge ou de ses accessoires, l’équipe de Solo Moto, composée de motards passionnés, est disponible pour vous conseiller. Prenez contact dès aujourd’hui pour obtenir un conseil personnalisé et une offre adaptée à votre profil.
Par conséquent, l'assurance Solo Moto
- Une prime compétitive, sans l’obligation d’assurer votre voiture
- Assurance RC à partir de 171 euros par an !
- Indépendant et professionnel
- Nous assurons tous les motocyclistes depuis plus de 25 ans.
- 0 € d’exemption
- Contact direct par téléphone
