
Ma prime d’assurance moto est-elle plus élevée si j’ai une moto sportive?
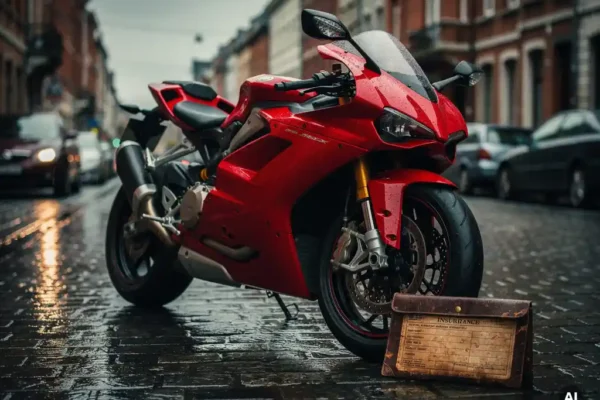
Oui, posséder une moto sportive entraîne généralement une prime d’assurance plus élevée qu’une moto de tourisme ou un scooter équivalent. Les assureurs considèrent les sportives comme des véhicules à risque accru en raison de leur puissance, de leur vitesse maximale et du profil statistique de leurs conducteurs. Cela dit, le montant exact de votre prime dépend d’une combinaison de facteurs liés à la moto elle-même et à votre profil personnel. Les sections suivantes détaillent chacun de ces éléments pour vous aider à mieux comprendre et anticiper votre tarif.
Qu’est-ce qui fait d’une moto une « sportive » aux yeux des assureurs ?
Pour un assureur, une moto sportive est avant tout définie par sa puissance, sa cylindrée et sa configuration technique. Une moto est généralement classée comme sportive lorsqu’elle développe plus de 100 chevaux, affiche une cylindrée supérieure à 600 cm³ et adopte une position de conduite agressive avec un guidon bas et des repose-pieds surélevés. Les modèles supersport, hypersport et superbike entrent systématiquement dans cette catégorie.
Concrètement, des marques et modèles comme la Ducati Panigale, la Kawasaki Ninja ZX-10R ou la BMW S 1000 RR sont immédiatement identifiés comme sportifs par les compagnies d’assurance. Mais la classification ne repose pas uniquement sur l’étiquette commerciale du constructeur. Un assureur examine plusieurs caractéristiques techniques :
- Le rapport puissance/poids : plus ce ratio est élevé, plus la moto est considérée comme risquée.
- La vitesse maximale homologuée : les motos capables de dépasser 250 km/h appartiennent presque toujours à la catégorie à risque élevé.
- La cylindrée : au-delà de 600 cm³, les tarifs augmentent progressivement, et encore plus nettement au-delà de 1 000 cm³.
- Le type de carrosserie : un carénage intégral est souvent associé à un usage sportif, même si la moto est utilisée quotidiennement sur route.
Certaines motos peuvent surprendre : un trail de grande cylindrée comme une BMW R 1300 GS peut parfois être tarifé différemment d’une supersport de cylindrée identique, car l’usage présumé et le profil de conducteur associé divergent. L’assurance moto de grosse cylindrée reste donc un critère central, mais jamais isolé.
Pourquoi les motos sportives sont-elles considérées comme plus risquées à assurer ?
Les motos sportives sont jugées plus risquées principalement parce qu’elles permettent des accélérations et des vitesses que peu d’autres véhicules peuvent atteindre, ce qui augmente statistiquement la probabilité d’accidents graves. À cela s’ajoute un profil de conduite souvent plus dynamique, voire sportif, qui amplifie les conséquences d’une erreur de pilotage.
Plusieurs facteurs expliquent cette perception de risque accru :
- La gravité des accidents : à vitesse élevée, les chocs sont plus violents et les dommages matériels plus importants, tant pour la moto que pour les tiers impliqués.
- Le coût des réparations : les pièces d’une sportive haut de gamme sont onéreuses. Un carénage fissuré ou un cadre endommagé peut représenter plusieurs milliers d’euros de réparation.
- La valeur vénale du véhicule : une moto neuve à forte valeur marchande expose l’assureur à des indemnisations élevées en cas de sinistre total ou de vol.
- L’attractivité pour les voleurs : les sportives de marques premium figurent régulièrement parmi les modèles les plus ciblés par les vols.
Il est important de nuancer : le risque perçu n’est pas uniquement lié à la moto, mais aussi à l’usage qui en est fait. Un conducteur expérimenté qui utilise sa sportive principalement sur route ouverte n’a pas le même profil de risque qu’un jeune conducteur en milieu urbain. C’est pourquoi les assureurs croisent systématiquement les caractéristiques de la moto avec celles du conducteur pour calculer la prime d’assurance moto sportive.
Quels critères font vraiment varier le tarif d’une assurance moto sportive ?
Le tarif d’une assurance moto sportive en Belgique est calculé à partir d’une combinaison de critères liés au véhicule et au profil du conducteur. Aucun critère ne s’applique seul : c’est leur combinaison qui détermine votre prime finale.
Les critères liés à la moto
La puissance en chevaux et la cylindrée restent les deux variables les plus déterminantes côté véhicule. Plus elles sont élevées, plus la prime augmente. L’année de mise en circulation joue également un rôle : une moto récente a une valeur de remplacement plus élevée, ce qui alourdit le coût potentiel d’un sinistre total. Le prix d’achat est aussi pris en compte, notamment pour calibrer la couverture omnium.
Les critères liés au conducteur
Du côté du conducteur, plusieurs éléments influencent directement le tarif :
- L’âge et l’expérience : un conducteur de plus de 30 ans avec plusieurs années de permis bénéficie généralement de tarifs plus avantageux.
- L’historique de sinistres : le nombre d’accidents responsables au cours des cinq dernières années est un facteur clé. Un bilan vierge est clairement récompensé.
- Le lieu de résidence : habiter dans une grande agglomération comme Bruxelles ou Anvers peut entraîner une majoration, en raison de la densité du trafic et du risque de vol plus élevé.
- Le kilométrage annuel : moins vous roulez, moins vous êtes exposé au risque, et cela peut se traduire par une prime réduite.
Enfin, la formule choisie (RC seule, Mini Omnium ou Full Omnium) fait évidemment varier le montant final. Pour une sportive haut de gamme, la différence entre une RC basique et une Full Omnium TOP peut être significative, mais la protection offerte l’est tout autant. Vous pouvez consulter les garanties disponibles pour comparer les niveaux de couverture en détail.
La Full Omnium vaut-elle le coût pour une moto sportive haut de gamme ?
Pour une moto sportive neuve ou de forte valeur marchande, la Full Omnium est généralement le choix le plus judicieux. Elle couvre non seulement les dommages causés à des tiers, mais aussi les dégâts subis par votre propre moto en cas d’accident responsable, de vandalisme ou d’intempéries, ce qui représente une protection essentielle pour un véhicule dont la valeur de remplacement est élevée.
La formule Full Omnium TOP va encore plus loin : pendant les trois premières années suivant l’achat, la moto est indemnisée sur la base de sa valeur d’achat, sans dégressivité en cas de sinistre total. Cela signifie que si votre sportive est déclarée perte totale la première année, vous recevez une indemnisation équivalente à son prix de facturation, et non à une valeur dépréciée. Cette garantie s’applique également aux motos d’occasion, ce qui est rare sur le marché belge.
Concrètement, voici ce que la Full Omnium TOP apporte de plus pour une sportive haut de gamme :
- Couverture en valeur d’achat pendant 36 mois, sans abattement en cas de perte totale.
- Prise en charge des dommages par faute propre et du vandalisme.
- Couverture de l’équipement moto (casque, vêtements, gants) jusqu’à 1 500 €.
- Couverture des bagages jusqu’à 2 500 €.
- Possibilité d’assurer une moto jusqu’à 15 ans en Full Omnium, même pour les occasions.
Pour une sportive dont la valeur dépasse 10 000 ou 15 000 euros, le surcoût de la Full Omnium par rapport à une RC simple est rapidement amorti dès le premier sinistre significatif. La question n’est donc pas tant de savoir si la Full Omnium est chère, mais plutôt ce que vous risquez de perdre sans elle.
Peut-on réduire sa prime d’assurance sur une moto sportive ?
Oui, plusieurs leviers permettent de réduire le tarif d’une assurance moto sportive, même pour des modèles à forte cylindrée. La prime n’est pas figée : elle reflète votre profil de risque, et tout ce qui améliore ce profil peut se traduire par une économie concrète.
Voici les principales pistes à explorer :
- Accumuler de l’expérience sans sinistre : chaque année sans accident responsable améliore votre historique et peut faire baisser votre prime. Les conducteurs expérimentés de plus de 30 ans bénéficient souvent de tarifs préférentiels.
- Réduire le kilométrage déclaré : si vous utilisez votre sportive principalement pour des sorties le week-end, déclarer un kilométrage annuel réaliste et limité peut réduire votre prime.
- Opter pour une winterstop : en suspendant la garantie omnium pendant la période hivernale (du 15 décembre au 1er mars), vous pouvez bénéficier d’une réduction de prime si votre moto est remisée.
- Choisir le bon niveau de couverture : si votre moto a plusieurs années et une valeur marchande réduite, une Mini Omnium peut offrir un meilleur rapport protection/coût qu’une Full Omnium.
- Faire réparer chez un concessionnaire agréé : en cas de sinistre, faire appel à un concessionnaire agréé permet d’éviter une franchise majorée, ce qui réduit vos frais à charge.
- Utiliser un simulateur de prime : comparer plusieurs scénarios en ligne (formule, kilométrage, franchise) vous permet d’identifier la combinaison la plus avantageuse avant de vous engager.
Il est également utile de savoir que pour un usage professionnel de votre moto sportive, aucun supplément de prime n’est systématiquement appliqué chez certains assureurs spécialisés, contrairement à ce que beaucoup de motards supposent. Vous trouverez des réponses à d’autres questions fréquentes sur la page FAQ.
Comment Solo Moto vous aide à assurer votre moto sportive
Solo Moto Assurance est spécialisé depuis plus de 30 ans dans l’assurance moto en Belgique, avec une équipe composée de motards qui comprennent les enjeux spécifiques des sportives haut de gamme. Voici ce que Solo Moto propose concrètement pour les propriétaires de motos sportives :
- Un simulateur de prime en ligne qui tient compte de la marque, du modèle, de la cylindrée, de la puissance, de l’année de mise en circulation et de votre profil de conducteur.
- Trois niveaux de couverture adaptés à chaque besoin : RC, RC + Mini Omnium, et Full Omnium avec option TOP pour une protection maximale en valeur d’achat.
- La Full Omnium jusqu’à 15 ans d’âge, y compris pour les sportives d’occasion, ce qui est rare sur le marché belge.
- Une couverture de l’équipement (casque, vêtements, gants) jusqu’à 1 500 € et des bagages jusqu’à 2 500 €, incluse dans la formule TOP.
- Aucune obligation de combiner avec une assurance auto, contrairement à de nombreux autres assureurs.
- Une souscription 100 % digitale via Itsme, simple et sécurisée, ou par téléphone pour un conseil personnalisé.
Que vous rouliez sur une Kawasaki de compétition, une Ducati ou toute autre sportive premium, Solo Moto vous accompagne pour trouver la couverture la plus adaptée à votre moto et à votre budget. N’hésitez pas à prendre contact avec l’équipe pour obtenir un conseil personnalisé sans engagement.
Par conséquent, l'assurance Solo Moto
- Une prime compétitive, sans l’obligation d’assurer votre voiture
- Assurance RC à partir de 171 euros par an !
- Indépendant et professionnel
- Nous assurons tous les motocyclistes depuis plus de 25 ans.
- 0 € d’exemption
- Contact direct par téléphone
