
Comment se déroule le traitement du sinistre via mon assurance moto si la responsabilité est contestée?
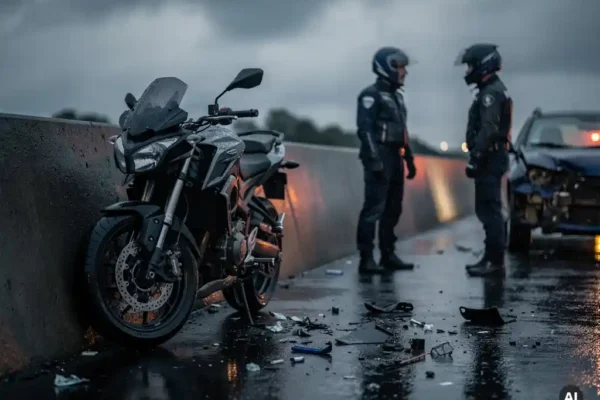
Lorsque la responsabilité est contestée après un accident de moto, le traitement du sinistre suit une procédure structurée : les assureurs des deux parties échangent les constats, mandatent des experts indépendants si nécessaire, puis déterminent la part de responsabilité de chacun selon les éléments de preuve disponibles. En Belgique, ce processus peut impliquer la garantie protection juridique de votre contrat, qui prend en charge les frais de défense en cas de litige. Les sections ci-dessous répondent aux questions les plus fréquentes sur cette procédure, étape par étape.
Qui décide de la responsabilité lors d’un accident de moto ?
La responsabilité lors d’un accident de moto est déterminée par les compagnies d’assurance des parties impliquées, sur la base du constat amiable, des témoignages, des rapports de police et, le cas échéant, d’une expertise technique. En l’absence d’accord entre assureurs, la décision peut être confiée à un arbitre ou à un juge.
En pratique, les assureurs belges appliquent des conventions internes, notamment la Convention d’indemnisation directe (CID), qui fixe des règles de répartition de responsabilité selon le type de collision et les circonstances de l’accident. Ces conventions permettent de régler la majorité des sinistres sans passer par les tribunaux.
Lorsque les faits sont ambigus, chaque assureur mandate son propre expert pour analyser les dégâts matériels, les traces de freinage, la position des véhicules et tout autre indice pertinent. C’est la confrontation de ces expertises qui oriente la décision finale. Si aucun accord n’est trouvé, le dossier peut être soumis à un arbitrage inter-assureurs ou porté devant le tribunal de police.
Comment se déroule l’enquête de l’assureur quand la responsabilité est contestée ?
Quand la responsabilité est contestée, l’assureur ouvre une enquête contradictoire. Il collecte le constat amiable, les déclarations des parties, les éventuels témoignages et les photos de l’accident. Si les éléments ne permettent pas de trancher clairement, un expert en sinistres moto est mandaté pour évaluer les dommages et reconstituer les circonstances du choc.
L’expert examine les dégâts sur chaque véhicule, leur localisation et leur nature pour déterminer la dynamique de la collision. Il peut également consulter les données des dashcams, les enregistrements de caméras de surveillance ou les rapports établis par les services de police intervenus sur les lieux.
Pendant cette phase, votre assureur peut vous demander des informations complémentaires : des photos prises sur place, les coordonnées de témoins ou encore une description détaillée des circonstances. Répondre rapidement et avec précision à ces demandes accélère le traitement du dossier. Pour déclarer un sinistre, il est conseillé de rassembler tous les documents dès les premières heures suivant l’accident.
Quelle est la différence entre un sinistre RC et un sinistre omnium en cas de litige ?
En cas de litige sur la responsabilité, la distinction entre un sinistre RC et un sinistre omnium est fondamentale : avec une assurance responsabilité civile seule, vous n’êtes indemnisé pour vos propres dégâts que si l’autre partie est reconnue responsable. Avec une couverture omnium, votre assureur indemnise les dommages à votre moto quelle que soit la part de responsabilité attribuée.
Concrètement, si la responsabilité est partagée ou si elle vous est entièrement attribuée, un assuré en RC simple ne percevra aucune indemnisation pour les réparations de sa propre moto. Il devra attendre l’issue du litige pour espérer un remboursement partiel, et seulement si une part de responsabilité est reconnue à l’autre conducteur.
À l’inverse, un assuré en Full Omnium voit sa moto prise en charge immédiatement, sans attendre le règlement du litige de responsabilité. L’assureur omnium avance les frais de réparation et se retourne ensuite contre l’assureur adverse si une faute de l’autre conducteur est établie. C’est l’un des avantages majeurs de la couverture omnium pour les motocyclistes propriétaires de motos à forte valeur marchande.
Que faire si l’expertise moto conclut contre vous ?
Si l’expertise conclut que vous êtes responsable, ou partiellement responsable, vous disposez du droit de contester les conclusions. La première démarche consiste à demander à votre assureur une copie du rapport d’expertise et à solliciter une contre-expertise, réalisée par un expert mandaté indépendamment ou via votre garantie protection juridique.
La garantie de protection juridique, lorsqu’elle est incluse dans votre contrat, prend en charge les frais liés à la défense de vos droits, que ce soit dans le cadre d’une procédure amiable ou judiciaire. Elle couvre notamment les honoraires d’avocat et les frais d’expertise contradictoire. Sans cette garantie, ces coûts restent à votre charge.
Si la contre-expertise confirme les premières conclusions, vous pouvez encore saisir le médiateur de votre compagnie d’assurance ou, en dernier recours, le Service de médiation des assurances belge. Ce service gratuit permet de trouver une solution extrajudiciaire avant d’envisager une procédure devant le tribunal de police. Il est important d’agir dans les délais prévus par votre contrat, car toute contestation tardive peut compromettre vos droits.
Combien de temps dure le traitement d’un sinistre moto contesté ?
Le traitement d’un sinistre moto dont la responsabilité est contestée dure généralement entre quelques semaines et plusieurs mois, selon la complexité du dossier. Un litige simple tranché par convention inter-assureurs peut être réglé en quatre à huit semaines. Un dossier nécessitant une procédure judiciaire peut s’étendre sur un an ou davantage.
Plusieurs facteurs influencent la durée du traitement :
- La clarté du constat amiable et la qualité des preuves disponibles
- La nécessité ou non d’une expertise technique approfondie
- La coopération de l’autre partie et de son assureur
- L’activation d’une procédure d’arbitrage inter-assureurs
- Le recours éventuel à une procédure judiciaire
Pour limiter les délais, il est conseillé de déclarer le sinistre le plus rapidement possible, de fournir tous les documents demandés sans attendre et de rester disponible pour les échanges avec votre gestionnaire de dossier. Un dossier complet dès le départ réduit significativement les allers-retours administratifs.
Quels documents faut-il rassembler pour défendre sa position ?
Pour défendre efficacement sa position lors d’un sinistre moto contesté, il faut constituer un dossier documentaire solide dès les premières heures suivant l’accident. Les éléments essentiels sont le constat amiable signé, les photos des véhicules et de la scène, le rapport de police si les forces de l’ordre sont intervenues, et les coordonnées de tout témoin présent.
Voici les documents à rassembler en priorité :
- Le constat amiable : rempli avec précision, en décrivant les circonstances sans omettre de détails
- Les photographies : prises sous plusieurs angles, montrant les dégâts, les positions des véhicules et l’environnement (signalisation, état de la chaussée)
- Le rapport de police : à demander auprès du commissariat ayant traité l’accident
- Les témoignages : noms, coordonnées et déclarations écrites des témoins oculaires
- Les enregistrements vidéo : dashcam, caméras de surveillance de commerces ou de particuliers à proximité
- Les données médicales : si vous avez subi des blessures, les certificats médicaux font partie du dossier d’indemnisation
- Les factures et justificatifs : devis de réparation, factures d’équipements endommagés, frais de transport ou d’hébergement liés à l’accident
Conservez également toute correspondance échangée avec l’autre conducteur ou son assureur. Ces échanges peuvent constituer des preuves importantes en cas de contestation. Consultez la page questions fréquentes pour obtenir des précisions sur les délais de déclaration applicables en Belgique.
Comment Solo Moto vous accompagne en cas de sinistre contesté
Faire face à un sinistre dont la responsabilité est contestée peut rapidement devenir stressant, surtout lorsque des réparations coûteuses sont en jeu. Solo Moto Assurance, spécialiste de l’assurance moto depuis plus de 30 ans, est conçue pour vous accompagner à chaque étape de cette procédure.
- Traitement rapide des déclarations : chaque sinistre est suivi de près, avec un retour à chaque étape du dossier
- Couverture Full Omnium : votre moto est indemnisée quelle que soit l’issue du litige de responsabilité, sans attendre le règlement inter-assureurs
- Valeur d’achat garantie pendant 3 ans : en formule Full Omnium TOP, sans dégressivité en cas de sinistre total, même pour les occasions
- Protection de l’équipement : casque, vêtements et gants couverts jusqu’à 1 500 €, bagages jusqu’à 2 500 €
- Assistance 24h/24 : incluse dans la prime, sans obligation d’alarme préalable
- Conseil personnalisé : une équipe de motards passionnés pour vous guider dans vos démarches
Que vous possédiez une Ducati, une Kawasaki ou tout autre modèle, Solo Moto propose une couverture adaptée à votre profil et à la valeur de votre moto. Pour toute question sur votre contrat ou pour être accompagné dans la gestion d’un sinistre contesté, n’hésitez pas à prendre contact avec l’équipe Solo Moto.
Par conséquent, l'assurance Solo Moto
- Une prime compétitive, sans l’obligation d’assurer votre voiture
- Assurance RC à partir de 171 euros par an !
- Indépendant et professionnel
- Nous assurons tous les motocyclistes depuis plus de 25 ans.
- 0 € d’exemption
- Contact direct par téléphone
