
Comment fonctionne une contre-expertise lors d’une évaluation des dommages via mon assurance moto?
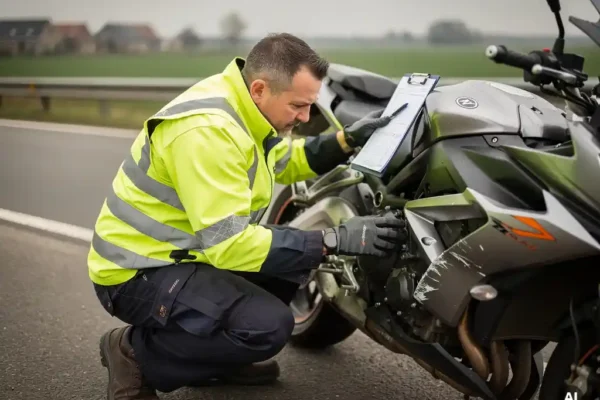
Une contre-expertise en assurance moto est une procédure par laquelle l’assuré fait appel à un expert indépendant pour contester ou vérifier l’évaluation des dommages réalisée par l’expert mandaté par l’assureur. Elle intervient lorsqu’un désaccord surgit sur le montant de l’indemnisation ou sur la qualification du sinistre. Cet article répond aux questions les plus fréquentes sur le sujet, de la décision d’y recourir jusqu’aux recours disponibles en cas d’échec.
Quand est-il judicieux de demander une contre-expertise pour sa moto ?
Il est judicieux de demander une contre-expertise moto lorsque vous estimez que l’évaluation des dommages réalisée par l’expert de l’assureur sous-estime la valeur réelle des réparations ou de la moto sinistrée. C’est particulièrement pertinent si l’écart entre le montant proposé et vos propres devis est significatif, ou si votre moto est déclarée en perte totale alors que vous pensez qu’une réparation est possible.
Concrètement, plusieurs situations justifient une telle démarche :
- Le montant d’indemnisation proposé ne couvre pas le coût réel des réparations selon les devis que vous avez obtenus auprès d’un concessionnaire ou d’un atelier spécialisé.
- Votre moto est classée en perte totale alors que vous contestez cette qualification.
- La valeur vénale retenue par l’expert de l’assureur vous semble inférieure à la valeur marchande réelle de votre modèle.
- Des dommages visibles n’ont pas été pris en compte dans le rapport d’expertise initial.
- Vous disposez d’une couverture assurance moto full omnium et souhaitez vous assurer que chaque garantie souscrite est correctement appliquée.
Pour les propriétaires de motos haut de gamme ou de grosses cylindrées, l’enjeu financier est d’autant plus élevé que la valeur du véhicule est importante. Dans ce cas, même un écart d’évaluation de quelques centaines d’euros peut justifier le recours à un expert indépendant.
Comment se déroule concrètement une contre-expertise moto ?
Une contre-expertise moto se déroule en plusieurs étapes : l’assuré mandate un expert indépendant de son choix, qui examine la moto et rédige un rapport contradictoire. Ce rapport est ensuite transmis à l’assureur pour confrontation avec le rapport initial. Si les deux experts ne parviennent pas à un accord, un troisième expert peut être désigné d’un commun accord.
Voici les grandes étapes du processus :
- Notification à l’assureur : Informez votre compagnie d’assurance par écrit de votre intention de recourir à une contre-expertise. Consultez votre contrat pour vérifier les délais et les modalités prévues.
- Choix de l’expert indépendant : Sélectionnez un expert en sinistres moto agréé, idéalement spécialisé dans votre type de véhicule. Votre assureur ne peut pas imposer ce choix.
- Examen contradictoire : L’expert que vous avez mandaté inspecte la moto, analyse les dommages et compare ses conclusions avec le rapport de l’expert de l’assureur.
- Rapport de contre-expertise : Un rapport détaillé est rédigé, chiffrant les dommages selon une méthodologie indépendante.
- Négociation entre experts : Les deux experts échangent leurs conclusions. Dans de nombreux cas, un accord est trouvé à ce stade.
- Désignation d’un tiers expert : En cas de désaccord persistant, les deux parties peuvent convenir de nommer un troisième expert dont la décision est généralement contraignante.
Il est conseillé de conserver tous les documents relatifs au sinistre : photos des dommages, devis de réparation, factures d’achat et tout document attestant de la valeur de votre moto. Ces éléments renforcent la position de votre expert lors de la procédure. Pour déclarer un sinistre ou un vol, il est également important d’agir dans les délais prévus par votre contrat.
Qui prend en charge les frais d’une contre-expertise moto ?
En règle générale, les frais d’une contre-expertise moto sont à la charge de l’assuré qui en fait la demande. Toutefois, si vous disposez d’une assurance protection juridique ou d’une garantie d’assistance juridique incluse dans votre contrat moto, ces frais peuvent être partiellement ou totalement couverts.
Plusieurs cas de figure existent :
- Sans garantie protection juridique : L’assuré règle directement les honoraires de l’expert indépendant, qui varient selon la complexité du dossier et la valeur de la moto.
- Avec une garantie protection juridique : La prise en charge dépend des conditions générales du contrat. Certains contrats prévoient une intervention pour les frais d’expertise en cas de litige avec l’assureur.
- Si la contre-expertise est favorable à l’assuré : Dans certains cas, notamment lors d’une procédure judiciaire, les frais peuvent être mis à la charge de la partie perdante.
Avant d’engager un expert, il est donc utile de consulter attentivement les conditions de votre contrat et de contacter votre assureur pour clarifier les modalités de prise en charge. La foire aux questions de votre assureur peut également fournir des précisions sur ce point.
Quelle est la différence entre expertise amiable et expertise judiciaire en assurance moto ?
L’expertise amiable est une procédure non contentieuse menée entre l’assureur et l’assuré, sans intervention d’un tribunal, tandis que l’expertise judiciaire est ordonnée par un juge dans le cadre d’une procédure en justice. L’expertise amiable est plus rapide et moins coûteuse ; l’expertise judiciaire s’impose lorsque le dialogue entre les parties a échoué.
L’expertise amiable
Dans le cadre d’une expertise amiable, les deux parties s’accordent pour mandater chacune un expert, ou conviennent d’un expert commun. Cette procédure est souple, confidentielle et peut aboutir à un règlement en quelques semaines. Elle est privilégiée dans la grande majorité des sinistres moto, car elle préserve la relation contractuelle entre l’assureur et l’assuré et évite les délais judiciaires.
L’expertise judiciaire
L’expertise judiciaire intervient lorsque le litige n’a pas pu être résolu à l’amiable. Un juge désigne alors un expert judiciaire dont les conclusions s’imposent aux deux parties. Cette procédure est plus longue, plus formelle et engendre des frais plus élevés. Elle est généralement réservée aux cas où les montants en jeu sont importants ou lorsque la responsabilité est sérieusement contestée. En Belgique, les délais judiciaires peuvent s’étendre sur plusieurs mois, voire davantage selon la juridiction compétente.
La valeur d’achat est-elle prise en compte lors d’une contre-expertise ?
La prise en compte de la valeur d’achat lors d’une contre-expertise dépend directement du type de couverture souscrite. Avec une assurance full omnium standard, l’indemnisation se base sur la valeur vénale réelle au moment du sinistre. En revanche, avec une formule Full Omnium TOP, la valeur d’achat est garantie pendant une période définie, sans dégressivité.
Concrètement, la distinction est la suivante :
- Full Omnium classique : En cas de sinistre total, l’indemnisation est calculée sur la base de la valeur réelle du véhicule au moment du sinistre, déterminée par expertise. Cela signifie que la dépréciation est prise en compte, ce qui peut réduire significativement le montant perçu pour une moto récente.
- Full Omnium TOP : La valeur d’achat est maintenue pendant les 36 premiers mois suivant l’acquisition, qu’il s’agisse d’un véhicule neuf ou d’occasion. Pendant cette période, aucune dégressivité n’est appliquée en cas de perte totale. Au-delà des 36 mois, la valeur diminue progressivement avant de revenir à la valeur vénale réelle.
Lors d’une contre-expertise, l’expert indépendant peut remettre en cause la valeur vénale retenue par l’expert de l’assureur en s’appuyant sur des références de marché, des annonces de vente comparables ou des guides de cotation spécialisés pour les motos. Pour les propriétaires de motos haut de gamme, cette démarche peut représenter une différence d’indemnisation substantielle.
Que faire si la contre-expertise ne résout pas le litige avec l’assureur ?
Si la contre-expertise ne permet pas de résoudre le désaccord avec l’assureur, plusieurs recours restent disponibles : la médiation, la saisine du service de plaintes interne de l’assureur, le recours à l’Ombudsman des assurances en Belgique, ou, en dernier ressort, une action judiciaire. Ces voies sont progressives et doivent être envisagées dans cet ordre.
Voici les étapes à suivre :
- Service de plaintes interne : Adressez une plainte formelle au service dédié de votre compagnie d’assurance. Toute compagnie agréée en Belgique est tenue d’en disposer.
- Ombudsman des assurances : Si la réponse interne ne vous satisfait pas, saisissez l’Ombudsman des assurances, un organisme indépendant qui traite gratuitement les litiges entre assurés et assureurs en Belgique. Sa décision n’est pas contraignante, mais elle est généralement suivie par les compagnies.
- Médiation : Certains contrats prévoient une clause de médiation. Un médiateur neutre tente de rapprocher les positions des deux parties sans passer par les tribunaux.
- Action judiciaire : En dernier recours, vous pouvez saisir le tribunal compétent. Si vous disposez d’une garantie protection juridique, votre assureur peut prendre en charge les frais d’avocat et de procédure.
Il est important de conserver une trace écrite de toutes les communications avec votre assureur tout au long du processus. Les délais de prescription en matière d’assurance en Belgique sont généralement de trois ans à compter du sinistre, mais il convient de vérifier les conditions spécifiques de votre contrat.
Comment Solo Moto vous accompagne en cas de litige sur l’évaluation des dommages
Chez Solo Moto Assurance, le traitement des sinistres est conçu pour être rapide, transparent et personnalisé. En cas de désaccord sur l’évaluation des dommages, les assurés bénéficient d’un accompagnement concret à chaque étape :
- Un interlocuteur dédié est attribué à chaque dossier de sinistre, garantissant un suivi rigoureux et une communication claire tout au long de la procédure.
- La formule Full Omnium TOP garantit la valeur d’achat pendant 36 mois sans dégressivité, même pour les motos d’occasion, ce qui limite les risques de litige sur la valorisation du véhicule.
- La couverture des équipements (casque, vêtements, gants) jusqu’à 1 500 € et des bagages jusqu’à 2 500 € est clairement définie dans le contrat, réduisant les zones d’incertitude lors d’une expertise.
- La garantie Full Omnium est accessible pour les motos jusqu’à 15 ans d’âge, y compris pour les modèles haut de gamme ou de collection.
- Les déclarations de sinistre sont traitées dans les meilleurs délais, avec un réseau de concessionnaires agréés permettant de bénéficier d’une franchise à 0 € sur les réparations.
Pour toute question sur vos garanties ou pour obtenir un conseil personnalisé en cas de sinistre, n’hésitez pas à prendre contact avec l’équipe de Solo Moto Assurance. Des spécialistes passionnés de moto sont disponibles pour vous guider et défendre vos intérêts.
Par conséquent, l'assurance Solo Moto
- Une prime compétitive, sans l’obligation d’assurer votre voiture
- Assurance RC à partir de 171 euros par an !
- Indépendant et professionnel
- Nous assurons tous les motocyclistes depuis plus de 25 ans.
- 0 € d’exemption
- Contact direct par téléphone
